El nombre total de centres esportius a Espanya (incloent-hi instal·lacions municipals i boutiques especialitzades en disciplines com ara pilates, arts marcials o crossfit) ascendeix a 9.480, dels quals 5.806 són centres fitness
El resum executiu del primer Informe anual del sector del fitness a Espanya de 2025, presentat per Deloitte, és el fruit d’una ambiciosa iniciativa liderada per la Fundació Espanya Activa. Aquest treball ha estat possible gràcies a la col·laboració dels operadors del sector, que han compartit informació quantitativa i qualitativa de manera desinteressada.
El punt de partida ha estat la identificació, a partir de fonts públiques, de totes les instal· lacions esportives existents al país, acompanyada d’un exhaustiu procés de triangulació, cribratge i depuració de la informació. Tot això ha permès elaborar una base de dades de tots els centres esportius i de fitness actius a Espanya el 2025.
A la informació obtinguda, s’hi van sumar, a més, els resultats de l’EuropeActive Consumer Survey 2026, la qual cosa ha aportat una anàlisi detallada del comportament del consumidor.
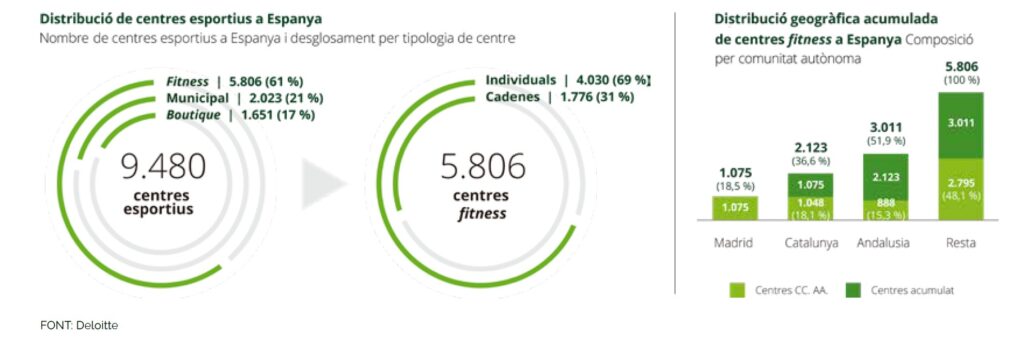
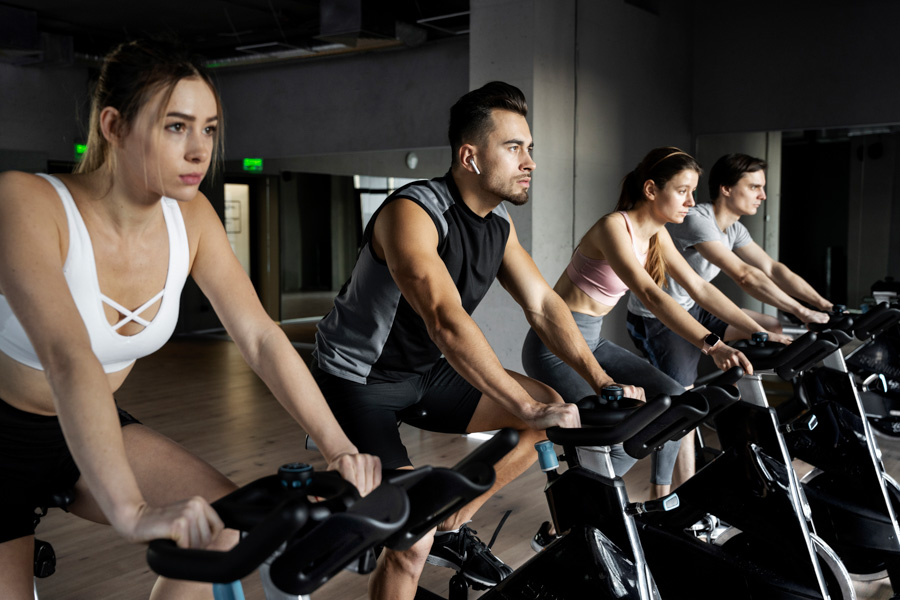
El nombre total de centres esportius a Espanya (incloent-hi instal·lacions municipals i boutiques especialitzades en disciplines com ara pilates, arts marcials o crossfit) ascendeix a 9.480, dels quals 5.806 són centres fitness. En comparació amb l’estructura d’altres països europeus, destaca l’àmplia presència d’espais de titularitat municipal. Una anàlisi més detallada de l’estructura dels operadors de centres fitness permet observar un elevat grau de fragmentació sectorial: a penes el 31% són gestionats per cadenes, enfront del 69% que són gestionats per operadors individuals.
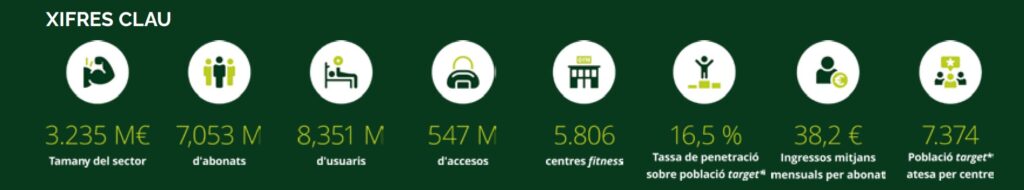
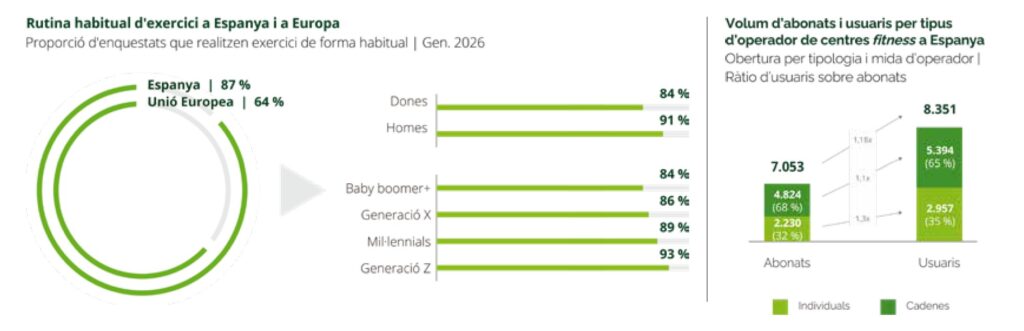
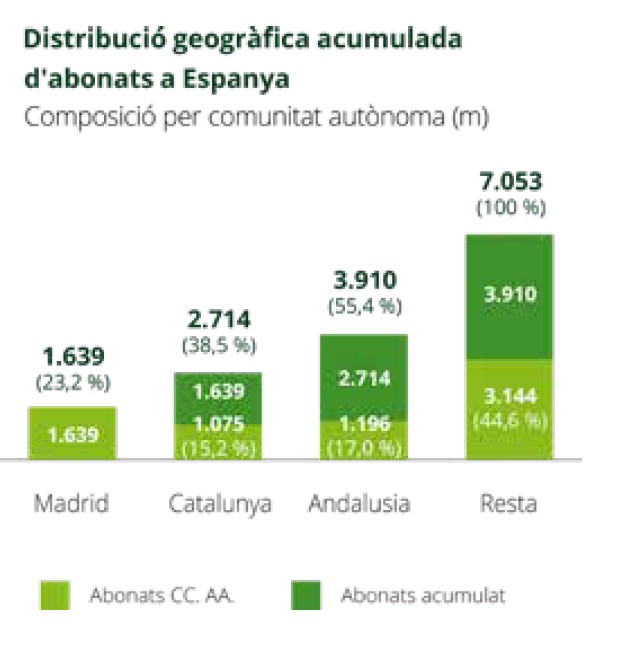
Aquesta atomització quant a la tipologia d’operadors contrasta amb la composició geogràfica, ja que tres comunitats autònomes (Madrid, Catalunya i Andalusia) agrupen més del 51% dels centres fitness del país. El sector del fitness a Espanya presta servei a 8,4 milions d’usuaris que realitzen exercici a les seves instal·lacions, dels quals 7,1 milions estan, a més, abonats a un centre.
Resulta especialment rellevant la distribució d’usuaris i abonats, que es concentren en les cadenes (65% i 68%, respectivament), mostrant una estructura inversa a l’oferta de centres, en la qual les cadenes representen un 31% de l’oferta. Aquest fet evidencia una capacitat més gran de captació i fidelització d’aquestes enfront dels operadors independents.
La proporció d’enquestats que realitzen exercici de manera habitual a Espanya (87%) és significativament superior a la mitjana europea (64%). Aquesta diferència se sustenta en factors sociodemogràfics, en el desenvolupament d’una cultura de l’esport com a pilar de cura de la salut i en unes condicions climàtiques que afavoreixen una regularitat més gran en la pràctica esportiva.
El sector del fitness a Espanya viu un moment extraordinari en relació amb la pràctica esportiva i el desenvolupament del mercat, impulsat tant per factors de demanda —entre els quals destaca la tendència global cap a la cura de la salut— com per factors d’oferta, amb estratègies de creixement dels principals operadors i inversors institucionals.